Nauakri badli, medical emergency aayi, ya ghar kharidna hai — aapke PF account me pade paise kaam aa sakte hain. Lekin “PF kaise nikale” Google karne par aapko ya toh purani 2022 ki guides milti hain, ya 2-minute ke YouTube shorts jo aadhi baat batate hain. Is guide me hum Form 19, 10C aur 31 ko simple bhasha me samjhayege, online claim ka poora process step-by-step dikhayege, aur sabse important — tax ke 5-saal wale rule ko itna clear karege ki aap galti se hazaaron rupaye ka tax na de baithe.
✅ EPF withdrawal online UAN member portal (unifiedportal-mem.epfindia.gov.in) se hota hai — Online Services → Claim (Form 31, 19, 10C). Form 19 = full PF settlement, Form 10C = pension (EPS) withdrawal, Form 31 = partial advance. KYC (Aadhaar, PAN, bank) verified hona zaroori hai. Last verified: November 6, 2026.
🆕 1 November 2026: EPFO WhatsApp Service + Chhote Inoperative Accounts ka Auto-Settlement
1 November 2026 ko EPFO ke 74th Foundation Day par Delhi me Union Labour Minister Mansukh Mandaviya ne do nayi suvidhaein launch ki hain:
1. EPFO WhatsApp service: EPFO ke verified WhatsApp number +91 8796441800 par apne EPFO-registered mobile se “Hi” bhejkar aap PF balance, passbook aur last 5 transactions dekh sakte ho, aur PMVBRY (Pradhan Mantri Viksit Bharat Rozgar Yojana) se judi guidance bhi le sakte ho. Dhyaan rahe — ye sirf jaankari dekhne ki suvidha hai, isse withdrawal ya claim file nahi hota.
2. Chhote inoperative accounts ka auto-settlement: Jin EPF accounts me 3 saal se koi contribution nahi aaya (inoperative) aur balance ₹1,000 tak hai, aur jo Aadhaar-verified hain, unka paisa EPFO khud settle karega — koi claim file karne ki zaroorat nahi. EPFO pehle prescribed identity aur bank-account verification karega, phir rakam sahi beneficiary ko bhejega. Labour Ministry ke anusaar lagbhag 1 lakh accounts (kul ~₹5 crore) ko isse fayda milega.
Confuse na karein: Ye auto-settlement sirf inoperative + Aadhaar-verified + ₹1,000 tak ke accounts ke liye hai. Normal PF withdrawal (Form 19/10C/31) ke rules isse nahi badle hain, aur is post me di gayi ₹5 lakh tak ke auto-settled claims wali jaankari isse alag suvidha hai.
Bank KYC me aasaani (EPFO circular, 3 April 2025): Bank account ko UAN se seed karne ke liye ab employer approval ki zaroorat nahi hai. Online claim file karte samay cancelled cheque ya attested passbook ki image upload karna bhi zaroori nahi hai — bas aapka bank account bank/NPCI se validated hona chahiye.
EPF Withdrawal Kya Hota Hai?
Salary se judi ek badi update: 8th Pay Commission 2026 me salary hike, fitment factor aur lagu hone ki sambhavit date ki poori jaankari yahan padhein.
EPF (Employees’ Provident Fund) me har mahine aapki salary ka 12% aur employer ka 12% jama hota hai. Is par 8.25% saalana interest milta hai (FY 2025-26 ke liye — lagatar teesre saal yahi rate). Ye paisa retirement ke liye hota hai, lekin kuch situations me aap ise pehle bhi nikaal sakte ho — isse hi EPF withdrawal kehte hain.
Ek important baat samajh lo: aapke PF balance me do hisse hote hain:
- EPF (Provident Fund): Aapka 12% + employer ka 3.67% — ye savings + interest hai
- EPS (Pension Scheme): Employer ke 12% me se 8.33% — ye pension fund me jaata hai
EPF withdrawal ka matlab hai apne PF account se paisa nikaalna – job change, emergency ya retirement par. Is complete EPF withdrawal guide me aapko milega: online EPF withdrawal ka step-by-step process (Form 19, 10C, 31), EPF withdrawal eligibility, 5-saal tax rule, aur EPF withdrawal claim status check karne ke 4 tareeke.
EPF withdrawal quick points: EPF withdrawal ke liye UAN activated aur KYC verified hona zaroori hai. Full EPF withdrawal Form 19 se, advance Form 31 se aur pension EPF withdrawal Form 10C se hota hai. 5 saal ki service ke baad EPF withdrawal par koi tax nahi lagta.
Isi wajah se alag-alag forms hain — EPF nikaalne ke liye Form 19, pension wale hisse ke liye Form 10C, aur beech me zaroorat par advance ke liye Form 31.
PF Kab Nikal Sakte Ho? (Eligibility)
| Situation | Kya Nikal Sakte Ho | Form |
|---|---|---|
| Job chhod di, 75% turant; 100% ke liye 12 mahine berozgaar | 75% tak balance | Form 19 + 10C |
| Job chhod di, 12 mahine berozgaar | 100% full settlement | Form 19 + 10C |
| Retirement (58 saal) | 100% full settlement | Form 19 + 10D |
| Nauakri me ho, medical emergency | Partial advance | Form 31 |
| Nauakri me ho, shaadi/padhai (12 mahine membership) | 75% tak eligible balance (kam se kam 25% floor ke saath) | Form 31 |
| Nauakri me ho, ghar kharidna (12 mahine membership) | 75% tak eligible balance (kam se kam 25% floor ke saath) | Form 31 |
Yaad rakho: Nauakri me rehte hue aap poora PF nahi nikaal sakte. Full withdrawal sirf job chhodne ke baad (12 mahine berozgaar) ya retirement par hota hai.
Form 19 vs Form 10C vs Form 31: Kaunsa Form Kab?
Ye sabse confusing part hai, isliye dhyaan se padho:
| Form | Kis Liye | Kab Use Karein | Kitna Milta Hai |
|---|---|---|---|
| Form 19 | EPF final settlement | Job chhodne ke 12 mahine baad, retirement, ya videsh shift | Poora EPF balance + interest |
| Form 10C | EPS (pension) withdrawal | 10 saal se kam service ho tab | Pension fund ka lump sum |
| Form 31 | Partial advance | Nauakri me rehte hue zaroorat par | Purpose ke hisaab se limit |
| Form 10D | Monthly pension | 10+ saal service, 58 saal ki umar | Har mahine pension |
Form 19: Poora PF Nikalna
Job chhodne ke 12 mahine baad aap Form 19 se apna poora EPF balance nikaal sakte ho. 1 mahine ki berozgaari par 75% tak withdrawal allowed hai. Online claim me “Only PF Withdrawal (Form 19)” option select karo.
Form 10C: Pension Wala Hissa
Agar aapki total service 10 saal se kam hai, toh EPS (pension) ka paisa Form 10C se lump sum nikaal sakte ho. Lekin agar 10 saal ya zyada service hai, toh lump sum nahi milega — aapko Scheme Certificate milega aur 58 saal ki umar se monthly pension shuru hogi (Form 10D).
Form 31: Beech Me Advance Lena
Nauakri jaari hai aur paiso ki zaroorat hai? Form 31 se non-refundable advance le sakte ho — matlab ye loan nahi hai, wapas nahi karna padta. EPFO ne ise 3 simple categories me baant diya hai:
| Category | Purpose | Service Chahiye | Limit |
|---|---|---|---|
| Emergency | Medical, shaadi, padhai | Medical: koi minimum nahi; baaki: 12 mahine membership | 75% eligible balance tak (25% floor) |
| Life Milestone | Ghar kharidna/banana, home loan | 12 mahine | 75% eligible balance tak (25% floor); 5 baar tak |
| Unemployment | Job loss | 75% turant; 100% ke liye 12 mahine berozgaar | 75% tak balance |
PF Withdrawal Online: Step-by-Step Process
Online claim karne se pehle ye 3 cheezein pakki kar lo — inme se ek bhi missing hui toh claim reject ho jayega:
- UAN activated ho
- KYC verified ho — Aadhaar, PAN aur bank account “Verified” status me
- Date of exit employer ne update ki ho (job chhodne par)
Ab process:
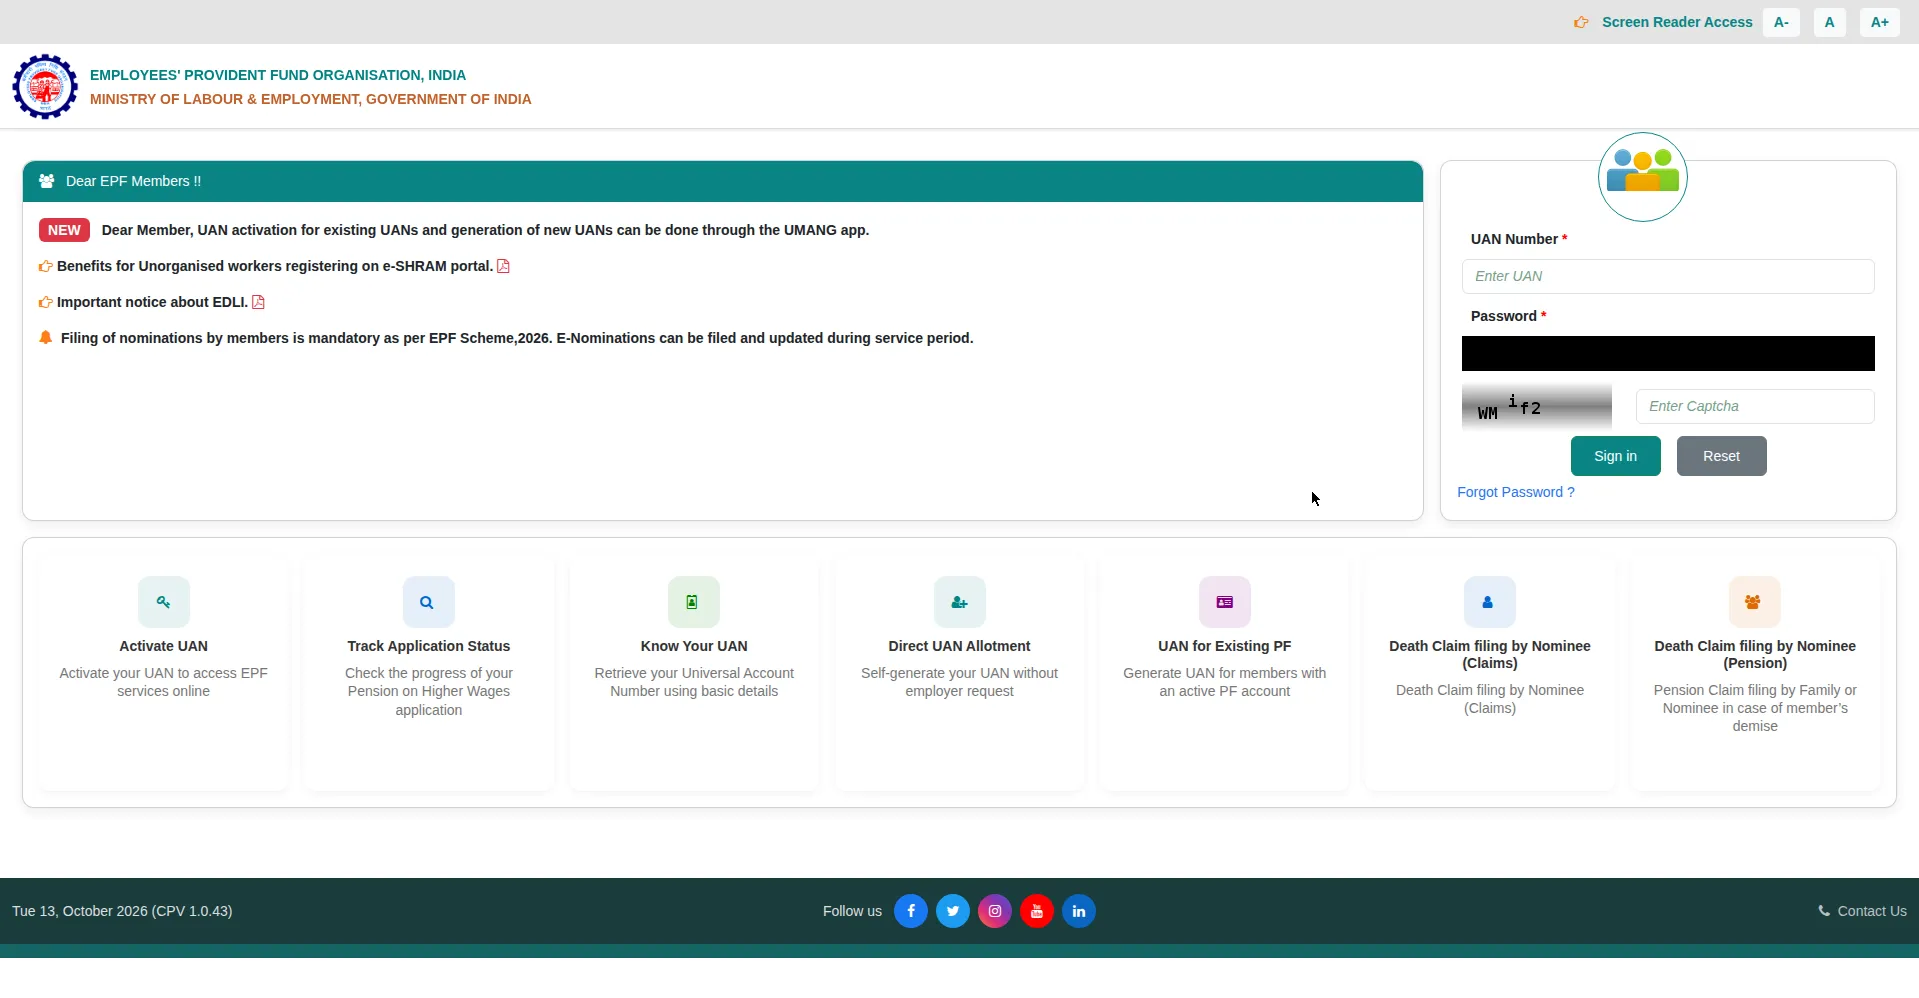
Step 1: EPFO member portal kholo — unifiedportal-mem.epfindia.gov.in — aur UAN + password se login karo.
Step 2: Manage → KYC me jaakar confirm karo ki Aadhaar, PAN aur bank account linked aur verified hain. Agar UAN activate nahi hai, toh pehle UAN activation guide padho.
Step 3: Top menu me Online Services → Claim (Form-31, 19, 10C) par click karo.
Step 4: Apne bank account ke aakhri 4 digits daalkar verify karo, phir “Proceed for Online Claim” dabao.
Step 5: Claim type select karo:
- PF Advance (Form 31) — partial withdrawal
- Only PF Withdrawal (Form 19) — full settlement
- Only Pension Withdrawal (Form 10C) — pension claim
Step 6: Withdrawal ka reason, address aur amount (Form 31 me) bharo.
Step 7: Agar service 5 saal se kam hai aur amount ₹50,000 se zyada hai, toh TDS bachane ke liye Form 121 upload karo (ye Form 15G/15H ki jagah April 2026 se aaya hai). Baad me Form 26AS online me confirm kar lena ki TDS sach me nahi kata.
Step 8: “Get Aadhaar OTP” dabao, Aadhaar-linked mobile par aaye OTP se e-sign karo, aur Submit Claim karo. SMS confirmation aa jayega.
Kitna time lagega? ₹5 lakh tak ke auto-settled claims aam taur par kuch ghanto se 3 working days me credit ho jaate hain. Bade claims me 7-15 working days lag sakte hain.
PF Claim Status Kaise Check Karein?
Claim submit karne ke baad status check karne ke 4 tareeke hain:
- UAN Portal: Online Services → Track Claim Status
- UMANG App: EPFO services me claim status
- Missed Call: Apne registered mobile se 011-22901406 par missed call do (UAN Aadhaar se linked hona chahiye)
- SMS: EPFOHO UAN likhkar 7738299899 par bhejo
Status me “Settled” dikhe toh paisa 1-2 din me bank me aa jayega. “Rejected” dikhe toh neeche diye gaye reasons check karo.
Claim Reject Kyun Hota Hai? (5 Common Reasons + Fix)
| Rejection Reason | Fix |
|---|---|
| KYC verified nahi (Aadhaar/PAN/bank pending) | Manage → KYC me documents upload karo, employer se approve karwao |
| Galat form select kiya | Dobara sahi form (19/10C/31) se claim karo |
| Bank account details mismatch | KYC me sahi account + IFSC update karo, cancelled cheque jaisa naam match hona chahiye |
| Date of exit update nahi hui | Employer se exit date update karwao, ya khud portal me “Update Date of Exit” se karo |
| Naam me mismatch (Aadhaar vs PF record) | Joint declaration form se naam correction karwao |
Claim reject hone par EPFO reason SMS/email me bhejta hai. Reason fix karke dobara claim kar sakte ho — isme koi penalty nahi hai.
Agar claim 20 din se zyada pending hai, toh EPFiGMS grievance portal (epfigms.gov.in) par complaint raise karo.
EPF Withdrawal Par Tax: 5-Saal Wala Rule Samjho
Ye section sabse important hai — yahi woh jagah hai jahan log sabse zyada galti karte hain.
5 Saal Ya Zyada Service = Poora Tax-Free
Agar aapki continuous service 5 saal ya zyada hai, toh poora withdrawal — aapka hissa, employer ka hissa, aur saara interest — 100% tax-free hai (Section 10(12)). Koi TDS nahi katega.
Important: 5 saal ginte waqt purane employer ki service bhi judti hai — agar aapne purana PF balance naye employer me transfer kiya tha. Transfer kiya toh service jud jaati hai; nikaal liya tha toh nahi. Want the full picture? Our 12 Common Social Media Mistakes guide has you covered. Want the full picture? Learn the ropes with our How to Start a Blog starter article.
5 Saal Se Kam Service = Tax Lagega
5 saal se pehle nikaalne par:
- Employer ka contribution + uska interest → salary ki tarah taxable
- Aapke contribution par interest → “other income” me taxable
- Pehle liye gaye 80C deductions → wapas taxable ho jaate hain
| Situation | Income Tax | TDS |
|---|---|---|
| 5+ saal service | Fully exempt | Koi TDS nahi |
| 5 saal se kam, amount ₹50,000 se kam | Taxable (ITR me dikhana hoga) | Koi TDS nahi |
| 5 saal se kam, ₹50,000+, PAN linked | Taxable | 10% TDS |
| 5 saal se kam, ₹50,000+, PAN nahi | Taxable | 20% TDS (zyada!) |
| Form 31 advance (permitted purpose) | Aam taur par tax-free | Koi TDS nahi |
TDS bachane ka tareeka: Agar aapki total income taxable limit se kam hai, toh claim ke saath Form 121 submit karo (April 2026 se Form 15G/15H ki jagah yehi single form hai). Valid Form 121 par koi TDS nahi katega.
Yaad rakho: TDS final tax nahi hai. TDS katne ke baad bhi taxable hissa aapke ITR me jayega — slab rate se zyada tax bana toh bharna padega, kam bana toh refund milega. Salary par kate TDS ka poora record aapke Form 16 me hota hai — use Form 16 download karke ITR se match kar lena.
EPFO 3.0: Naye Rules Kya Badle?
🆕 EPFO Wage Ceiling Hike: ₹15,000 → ₹25,000 (17 Sept 2026 se Lagu)
EPFO ne statutory wage ceiling ₹15,000 se badha kar ₹25,000/month kar diya hai — ye badlaav 17 September 2026 se lagu hai (Union Cabinet ne 16 September 2026 ko approve kiya; notification S.O. 5109(E), Code on Social Security, 2020 ke tahat). Iska matlab:
Note (CBT wali khabar par): Kuch reports me EPFO ke Central Board (CBT) ki 19 November 2026 ki meeting ka zikr hai — CBT members ne ye mudda uthane ki baat kahi hai kyunki ceiling badhane se pehle CBT se is par charcha nahi hui thi. Ye notification ko rokta nahi hai: S.O. 5109(E) Gazette me publish ho chuka hai aur 17 September 2026 se lagu hai, EPFO ne iske implementation ke liye FAQs bhi jaari kiye hain, aur September 2026 ke liye ECR filing ki deadline 31 October 2026 tak badhai gayi thi (split month — 1–16 September tak purana ₹15,000 ceiling, 17 September se naya ₹25,000 ceiling).
Ek zaroori farak: Coverage ceiling ₹25,000 ho gaya hai, par sarkar ka 1.16% EPS contribution abhi bhi ₹15,000 wage tak hi capped hai (notification G.S.R. 890(E), 15 October 2026) — matlab employer ka 8.33% hissa ₹25,000 tak ki salary par jayega, lekin sarkar ka 1.16% hissa ₹15,000 se upar ki salary par nahi badhega.
Ek imaandaar note: Gazette notification S.O. 5109(E) aur EPFO ke FAQs ₹25,000 ceiling ko 17 September 2026 se lagu batate hain, aur Financial Express/BusinessToday bhi isi ko fact maan rahe hain — lekin kuch scheme-text readings me abhi bhi ₹15,000 dikhta hai. Agar aapki salary slip par farak dikhe, to apne employer se confirm kar lena; ye article notification + EPFO FAQs par aadhaarit hai.
| Kya Badla | Pehle | Ab |
|---|---|---|
| Wage Ceiling | ₹15,000/month | ₹25,000/month |
| Max PF Contribution (12%) | ₹1,800/month | ₹3,000/month |
| Kaun Cover Hoga | ₹15,000 tak salary wale | ₹25,000 tak salary wale |
Effect: Zyada employees ab PF ke dayre me aayenge. Retirement corpus badhega, lekin take-home salary thodi kam ho sakti hai (higher PF deduction).
Pension (EPS) par asar: EPS ke liye employer ka 8.33% hissa ab ₹25,000 tak ki salary par jayega — matlab maximum pension contribution badh kar ₹2,083/month ho gaya hai, jo aage chal kar pension amount badhayega.
Coverage: Is badlaav se lagbhag 51 lakh se zyada naye employees PF aur EPS ke dayre me aayenge.
EPFO ke Central Board ne October 2025 me naye simplified rules approve kiye hain (2026 me rollout jaari hai):
- UPI/ATM se instant withdrawal: Eligible advance ka 50% tak UPI apps ya EPFO ATM card se turant nikaal sakte ho
- Auto-settlement: ₹5 lakh tak ke claims automatic settle — ghanto me paisa
- Simplified categories: Purane 13+ complicated reasons ki jagah sirf 3 categories — Emergency, Life Milestone, Unemployment
- Home loan: Loan repayment ke liye 10 saal ki service wali shart hata di gayi
🆕 EPF Scheme 2026: Partial Withdrawal ka Naya Framework (29 June 2026 se Lagu)
EPFO ke naye EPF Scheme, 2026 (29 June 2026 se lagu) ke tahat partial withdrawal ke rules badal gaye hain. Ab sirf 12 months ki total membership ke baad aap apne kul EPF balance ka 75% tak (eligible member balance) nikaal sakte hain — lekin kul contributions ka kam se kam 25% hissa account me minimum balance ke roop me rehna zaroori hai.
Naukri chhootne (unemployment) par bhi 75% turant mil sakta hai; poora 100% withdrawal sirf 12 months ki continuous unemployment ke baad hi hoga.
🆕 EPF Advance Rules 2026: Ab Advance Kitni Baar Le Sakte Ho?
EPFO ne October 2026 me EPF advances ke naye simplified rules jaari kiye hain (EPFO ki “Smart Guide on New Rules on EPF Advances”). Ab advance ki limit aapke purpose ke hisaab se 3 saaf categories me baanti gayi hai:
| Category | Purpose | Kitni Baar Advance? |
|---|---|---|
| Category I — Essential Needs | Bimari / Illness (khud ya family) | Koi withdrawal limit nahi |
| Category I — Essential Needs | Education (khud ya family) | Poori membership me 10 baar tak |
| Category I — Essential Needs | Marriage (khud ya family) | Poori membership me 5 baar tak |
| Category II — Housing | Ghar kharidna, construction, home-loan repayment ya renovation | Poori membership me 5 baar tak |
| Category III — Special Circumstances | Natural calamity jaisi special situations | Har financial year me 2 baar tak |
- 75% tak advance: 12 months ki membership poori hone ke baad aap apne kul EPF balance (employee share + employer share + interest) ka 75% tak advance le sakte ho
- Minimum advance: ₹1,000 — isse kam ka claim nahi hoga
- Sab claims online: Saare advance claims EPFO ke online portal (UAN) se hi file honge
Advance Kitni Baar Le Sakte Ho? — Frequency Limits (EPFO Smart Guide)
EPFO ki Smart Guide ne har purpose ke liye advance ki ginti (frequency) bhi fix kar di hai. Ye limits puri membership period ke liye hain (Category III wali har financial year ke liye hai):
| Category | Purpose | Kitni Baar? |
|---|---|---|
| Category I — Essential Needs | Illness (khud/family ka ilaaj) | Koi limit nahi |
| Category I — Essential Needs | Education (khud/family) | 10 baar tak |
| Category I — Essential Needs | Marriage (khud/family) | 5 baar tak |
| Category II — Housing Needs | Ghar kharidna/banwana, home loan repayment, renovation | 5 baar tak |
| Category III — Special Circumstances | Board dwara notified khaas paristhitiyan | Har financial year me 2 baar tak |
Yaad rahe: advance ke liye kam se kam 12 months ki membership chahiye, aur eligible balance ka 75% tak advance mil sakta hai. Saare claims EPFO ke online portal (UAN) se hi file hote hain.
📌 Employer ke Liye Bhi 2 Zaroori Dates
- September ECR deadline badhi: September 2026 ki PF ECR filing ki last date badha kar 31 October 2026 kar di gayi hai
- EPFO Amnesty Scheme 2026: Exempted PF trusts ke liye amnesty scheme ki deadline 28 December 2026 hai — purani non-compliance bina badi penalty ke theek karne ka mauka
Transfer vs Withdrawal: Job Badalne Par Kya Karein?
Job change par galti se bhi turant withdrawal mat karo. Hamesha pehle transfer karo:
- Transfer karne se: 5-saal ki service continue rehti hai → aage withdrawal tax-free rehta hai, interest chalta rehta hai
- Withdraw karne se: Service count reset, 5 saal se pehle nikala toh tax + TDS, aur 8.25% ka compounding ruk jaata hai
Transfer online hi hota hai — UAN portal → Online Services → One Member One EPF Account (Transfer Request).
FAQs: EPF Withdrawal
1. PF kaise nikale mobile se?
UMANG app download karo → EPFO services → Claim (Form 31, 19, 10C) → wahi online process follow karo. Ya mobile browser me UAN portal kholo — process same hai.
2. Kya bina UAN ke PF nikaal sakte hain?
Nahi. Online claim ke liye UAN activated hona zaroori hai. Agar UAN nahi pata, toh employer se lo ya UAN face authentication guide se pata karo.
3. PF withdrawal me kitna time lagta hai?
₹5 lakh tak ke auto-settled claims kuch ghanto se 3 working days me. Bade claims me 7-15 working days. KYC complete ho toh process fast hota hai.
4. Form 19 aur Form 31 me kya antar hai?
Form 19 = job chhodne ke baad poora PF nikaalna (final settlement). Form 31 = nauakri me rehte hue thoda paisa advance me lena (medical, shaadi, ghar jaise reasons par).
5. Kya PF nikaalne par tax lagega?
5 saal ya zyada continuous service hai toh koi tax nahi. 5 saal se kam service par employer ka hissa aur interest taxable hai, aur ₹50,000 se zyada par 10% TDS (PAN linked ho toh) katega.
6. PF claim reject ho gaya toh kya karein?
Reject ka reason SMS/email me aata hai. KYC, bank details ya exit date fix karke dobara claim karo — koi penalty nahi hai. 20+ din pending rahe toh EPFiGMS par complaint karo.
Official portal: epfindia.gov.in | Member login: UAN Member Portal
Form 31: Har Purpose Ki Limit Detail Me
Form 31 se advance lene ke liye har purpose ki alag limit aur service condition hai:
| Purpose | Minimum Service | Maximum Limit |
|---|---|---|
| Medical (khud/parivaar) | Koi minimum nahi | 75% eligible balance tak (25% floor); koi frequency limit nahi |
| Shaadi (khud/bhai-behan/bacche) | 12 mahine | 75% eligible balance tak (25% floor); shaadi 5 baar tak |
| Padhai (khud/bacche) | 12 mahine | 75% eligible balance tak (25% floor); padhai 10 baar tak |
| Ghar kharidna/plot | 12 mahine | 75% eligible balance tak (25% floor); 5 baar tak |
| Ghar banana/renovation | 12 mahine | 75% eligible balance tak (25% floor); 5 baar tak |
| Home loan repayment | 12 mahine | 75% eligible balance tak (25% floor); 5 baar tak |
| Natural calamity | Koi minimum nahi | Case ke hisaab se |
Offline PF Withdrawal: Form Bhar Kar
Agar online claim possible nahi hai (UAN-KYC issues), toh offline process hai:
- Form download karo: epfindia.gov.in se Form 19/10C/31 download karo
- Form bharo: PF account number, bank details, PAN, employment dates, address likho
- Documents lagao: Cancelled cheque, ID proof ki copy
- Submit karo: Apne previous employer ke paas ya najdeeki EPFO office me jama karo
- Receipt rakho: Submission ki receipt sambhal kar rakho
Offline claims me 30-45 din lag sakte hain — online se kai guna slow hai. Isliye hamesha pehle online try karo.
Nominee Claim: Member Ki Death Par
EPF member ki death hone par nominee ya family member claim kar sakta hai:
- Form 20: EPF amount ke liye
- Form 10D: Monthly pension ke liye (eligible ho toh)
- Form 5IF: EDLI insurance (₹7.3 lakh tak) ke liye
Death claim me death certificate, nominee ka ID proof aur bank details lagte hain.
PF Nikalte Waqt 7 Common Mistakes
- Bina 5 saal poore kiye full withdrawal: Tax + TDS ka nuksaan. Transfer better option hai.
- Form 121 bhool jana: Income taxable limit se kam hai phir bhi TDS kat gaya — form submit karna tha.
- PAN link nahi kiya: 10% ki jagah 20% TDS katega.
- Exit date update nahi: Employer ne date of exit nahi daali toh Form 19 claim hi nahi hoga.
- Galat bank account: KYC me purana closed account hai toh paisa atak jayega.
- Multiple UAN: Do UAN hain toh pehle merge karo — alag-alag claim me dikkat aayegi.
- Employer approval ka wait: Aadhaar-verified KYC par employer approval ki zaroorat nahi — seedha claim karo.
EPF vs PPF vs NPS: Withdrawal Rules Comparison
| Point | EPF | PPF | NPS |
|---|---|---|---|
| Interest Rate | 8.25% | 7.1% | Market linked (9-12%) |
| Full Withdrawal | Job chhodne ke 12 mahine baad | 15 saal baad | 60 saal ki umar par (40% annuity) |
| Partial Withdrawal | Form 31 (multiple purposes) | 7th saal se 1/year | 3 saal baad, max 3 times (25% each) |
| Tax on Withdrawal | 5+ saal = tax-free | Hamesha tax-free (EEE) | 60% tax-free, 40% annuity |
EPF ka sabse bada fayda: employer ka contribution free me milta hai aur 5 saal ke baad withdrawal poora tax-free hai. Isliye retirement savings ke liye EPF se behtar kam hi options hain.
Aur FAQs
7. PF advance kitni baar le sakte hain?
Form 31 advance multiple times le sakte ho — har purpose ke liye alag limit hai. Lekin har baar service aur limit ki condition poori honi chahiye.
8. Kya PF withdrawal par 8.25% interest milta rahega?
Jab tak paisa account me hai, interest milta hai. Lekin — 3 saal tak koi contribution na aaye toh account “inoperative” ho jaata hai aur interest band ho jaata hai. Isliye job change par transfer zaroor karo.
9. EPS ka paisa kaise nikaalein? (Form 10C detail)
10 saal se kam service hai toh UAN portal → Only Pension Withdrawal (Form 10C) → bank verify → Aadhaar OTP → submit. Paisa seedha bank me aata hai. 10+ saal service par lump sum nahi milega — scheme certificate milega.
10. PF transfer kaise karein purani company se nayi me?
UAN portal → Online Services → One Member One EPF Account (Transfer Request) → purane PF account ka details daalo → OTP verify → submit. 2-3 hafte me transfer ho jaata hai.
Quick Checklist: Claim Karne Se Pehle
- ☐ UAN activated hai?
- ☐ Aadhaar, PAN, bank account KYC me “Verified” hai?
- ☐ Mobile number Aadhaar se linked hai (OTP ke liye)?
- ☐ Date of exit employer ne update ki hai? (Form 19 ke liye)
- ☐ Sahi form select kiya hai? (19 = full, 31 = advance, 10C = pension)
- ☐ Service 5 saal se kam hai aur amount ₹50,000+ hai? → Form 121 ready rakho
- ☐ Bank account active hai aur naam match karta hai?
Ye 7 points tick kar lo — 90% rejections inhi me se kisi ek wajah se hote hain. Checklist complete hai toh claim aam taur par 3-7 din me settle ho jaata hai.